Investimento / Conteúdo editorial
Imóvel na planta ou pronto em Dubai: qual faz sentido para seu investimento?
Compare off-plan e imóveis prontos em Dubai: pagamento, entrega, financiamento, custos, liquidez e verificações para compradores não residentes.
Em resumo
- Off-plan e pronto diferem pelo momento de disponibilidade e pelos compromissos de capital; nenhum garante retorno.
- Planos de pagamento, financiamento e revenda precisam ser confirmados no contrato e com as instituições envolvidas.
- Projeto, escrow, registro provisório, título e inspeção cumprem papéis diferentes na diligência.
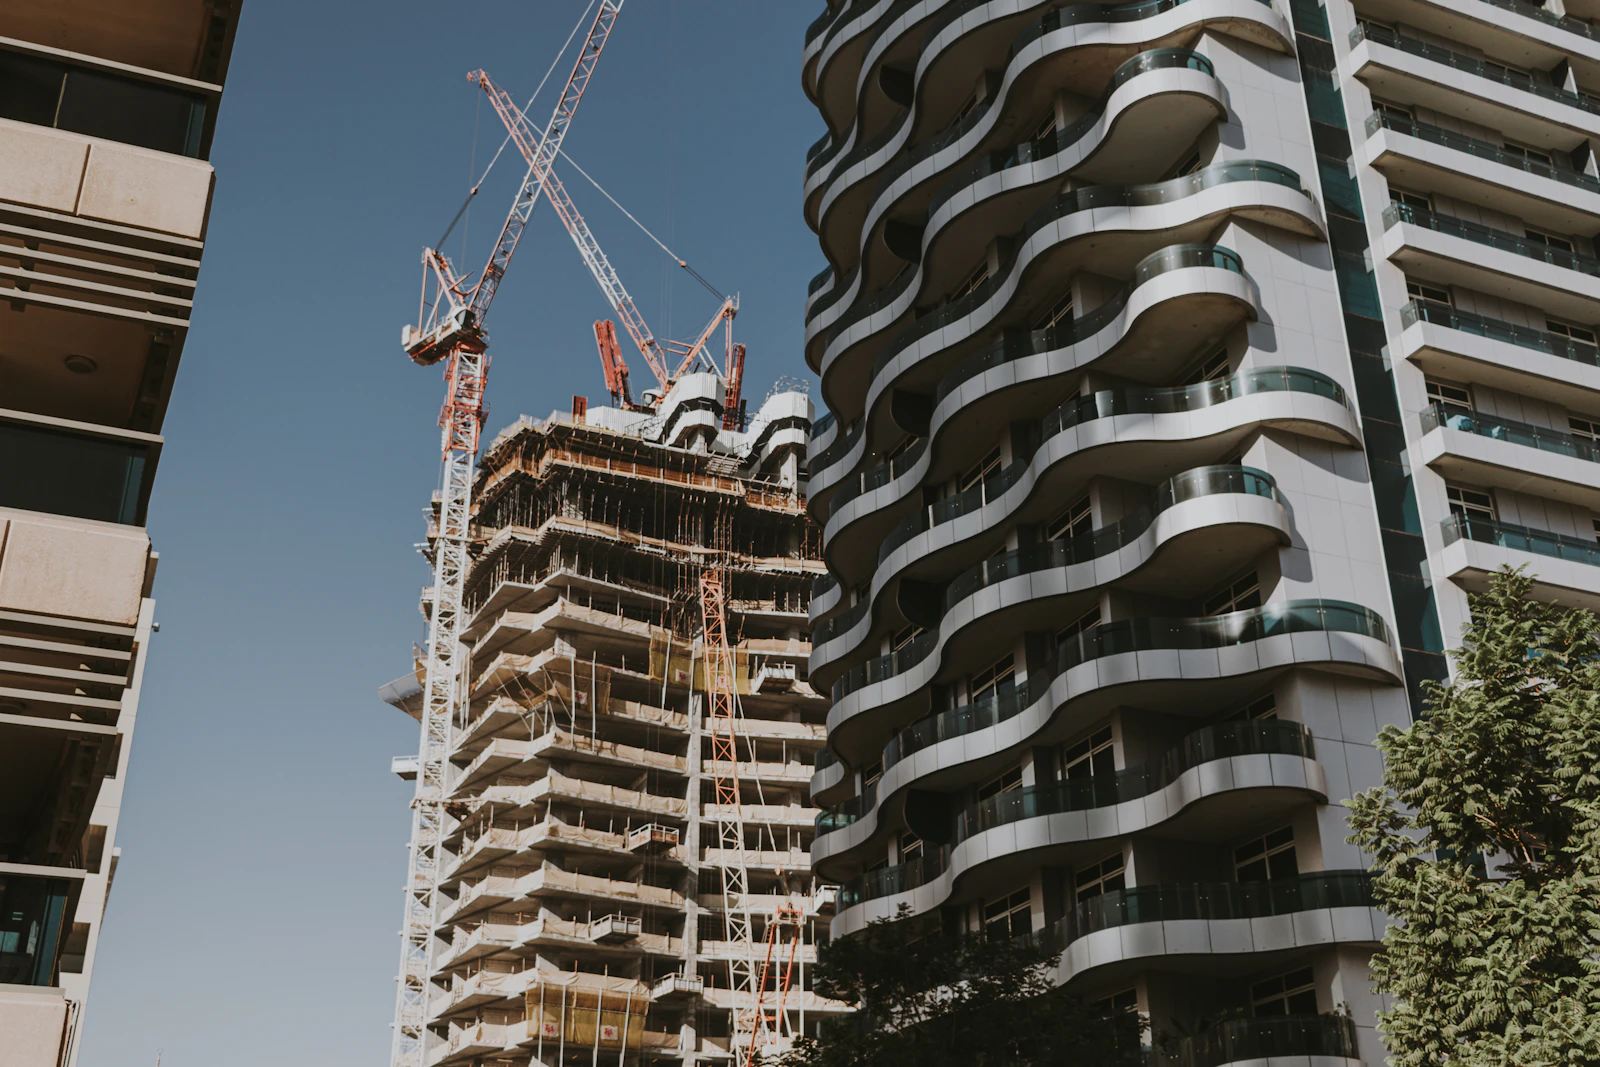
Foto de arquivo de Dubai: construção e edifício residencial. Kate Trysh / Unsplash.
Em resumo: a escolha começa pelo prazo, não pela promessa
Off-plan é a compra antes da conclusão do imóvel; ready property é uma unidade concluída. A diferença central para o investimento é quando o capital será comprometido, quando o imóvel poderá ser utilizado e quais incertezas precisam ser absorvidas. Um plano de parcelas pode acomodar desembolsos, mas não elimina o compromisso total. Uma unidade pronta permite inspeção, mas não assegura ocupação imediata nem renda.
Nenhuma modalidade é superior em todos os cenários. Compare unidades e contratos concretos com seu objetivo, orçamento, horizonte e necessidade de saída. A análise abaixo é editorial: os procedimentos atribuídos ao DLD são referências oficiais; pagamento, crédito e revenda dependem das condições da operação.
Off-plan e pronto, lado a lado
| Critério | Off-plan / na planta | Ready / pronto |
|---|---|---|
| Pagamento | Parcelas e saldo conforme contrato; avalie concentração na entrega. | Calendário de pagamento e transferência a negociar; eventual crédito depende de aprovação. |
| Disponibilidade | Uso depende de conclusão, entrega e condições de ocupação. | Unidade concluída; ocupação depende de transferência, estado e eventual locação vigente. |
| Riscos | Construção, atraso, especificações e compromissos futuros. | Defeitos, manutenção, ocupação, encargos e situação documental. |
| Financiamento | Não confundir plano da incorporadora com crédito bancário aprovado. | Crédito depende do comprador, avaliação e critérios da instituição. |
| Liquidez | Cessão e revenda dependem do contrato, registro e demanda. | Revenda depende de preço, demanda, documentação e eventuais ônus. |
| Custos | Registro e despesas da operação; despesas de posse devem ser projetadas. | Aquisição mais encargos e manutenção atuais da unidade. |
| Verificações | Projeto, developer, escrow, contrato e registro provisório. | Título, vendedor, unidade, ocupação e condições de transferência. |
Pagamento: o calendário importa tanto quanto o preço
No off-plan, transforme o plano comercial em um calendário de compromissos: reserva, parcelas durante a obra, saldo na entrega e eventuais parcelas posteriores, somente quando previstas no contrato. Identifique o que depende de datas ou marcos de construção e como atrasos afetam suas obrigações. Não presuma que uma demora na obra suspende automaticamente o pagamento.
No pronto, organize disponibilidade de recursos, transferência e eventuais etapas de quitação ou financiamento. Compare o capital necessário para concluir a compra com uma reserva para despesas e imprevistos. Para recursos em reais ou outra moeda, movimentos cambiais e custos de remessa podem alterar o esforço financeiro em qualquer modalidade.
Disponibilidade: conclusão não é sinônimo de renda imediata
Em construção, examine o prazo contratual, as condições de entrega, especificações e tratamento de atraso. Uma data de apresentação comercial não é garantia de conclusão. Na projeção financeira, considere como você suportaria um intervalo maior sem uso ou aluguel e sem depender de valorização para cumprir as parcelas.
Em uma unidade pronta, verifique se está vaga ou locada, as condições do contrato de locação existente e quando a posse poderá ser exercida. Inspeção, reparos, mobiliário e preparação para locação podem consumir tempo e recursos. Estar concluído não significa estar disponível para morar ou produzir renda no dia da compra.
Financiamento: confirmar antes de assumir o compromisso
Um plano de pagamento da incorporadora distribui obrigações contratuais; não equivale à aprovação de um empréstimo bancário. No pronto e no off-plan, confirme se a instituição aceita o imóvel e o perfil do comprador. Entrada, avaliação, renda, moeda, residência, prazo e custos de crédito variam; não há aqui uma condição universal para não residentes.
Se a estratégia depende de crédito futuro na entrega, trate a aprovação como uma incerteza a resolver, não como dinheiro garantido. Avalie o cenário de avaliação inferior ao preço ou de condições diferentes das esperadas, com orientação da instituição financeira antes de se comprometer.
Custos de compra e manutenção: contas separadas
Solicite uma composição para a operação específica: registro, documentos, serviços, corretagem e eventuais custos de financiamento. Não presuma que a tabela de uma transferência de imóvel concluído se aplica integralmente à venda inicial off-plan, nem que uma campanha comercial elimina despesas não mencionadas. A responsabilidade econômica por cada cobrança deve estar documentada.
Depois da aquisição e conforme a etapa de posse, service charges, manutenção, seguro aplicável, gestão e vacância afetam o resultado. No pronto, peça informações atuais da unidade e do edifício. No off-plan, distinga estimativas de encargos das cobranças efetivamente confirmadas; não projete renda líquida com despesas iguais a zero.
Veja as taxas oficiais e o exemplo de compra de AED 1 milhão no guia para brasileiros
Liquidez e saída: contrato e mercado precisam permitir
Antes de comprar off-plan pensando em revender antes da entrega, confira cessão, consentimentos, pagamentos exigidos e despesas previstos nos documentos aplicáveis. Não adote um percentual mínimo de pagamento como regra universal: peça a condição do projeto e confirme o procedimento de registro. A existência de uma possibilidade contratual não assegura encontrar comprador.
No pronto, disponibilidade para visita e histórico de uso ajudam a avaliação, mas preço, concorrência, ocupação e documentação continuam influenciando a venda. Compare cenários de saída que não dependam de revenda rápida nem de valorização. Despesas de venda também precisam entrar na decisão.
O que verificar: projeto, registro e unidade
O serviço Register Project do DLD permite à incorporadora registrar o empreendimento e abrir a conta escrow para vendas off-plan. O registro de venda inicial ocorre no registro provisório via Oqood e emite certificado eletrônico provisório. Registro do projeto e registro da compra são etapas diferentes; o certificado provisório não deve ser confundido com o título de uma unidade concluída.
DLD: registro do projeto e abertura da conta escrow
DLD: registro de venda inicial via Oqood
Consulte o andamento usando os dados exatos do empreendimento. A consulta do DLD informa percentual de conclusão e detalhes do projeto; não é uma garantia de prazo ou rentabilidade. Confirme o beneficiário e os dados de pagamento por canal verificado. As orientações do DLD sobre escrow explicam a destinação dos recursos, sem transformar o mecanismo em promessa de retorno ou de ausência de risco.
Consultar situação e progresso do projeto no DLD
DLD: orientações sobre escrow e propriedade
No pronto, confira identidade do vendedor, dados do título, situação de ocupação, encargos e condições para transferência, além de realizar inspeção física adequada. O serviço de verificação de título confirma a validade do documento emitido pelo DLD; não substitui análise de ônus, contrato, estado físico ou obrigações pendentes. Questões jurídicas devem ser esclarecidas com profissionais habilitados.
Verificar a validade do título no DLD
Como decidir sendo comprador não residente
Primeiro, confirme a elegibilidade da unidade para propriedade estrangeira nas áreas permitidas. Depois, confronte seu prazo de uso com a disponibilidade real, organize identificação, representação quando necessária e remessas. Estar fora dos Emirados não reduz a importância de inspeção, leitura contratual e verificação independente; estabeleça quem acompanha cada etapa e como os documentos serão conferidos.
Se o uso tem data próxima, uma unidade pronta disponível pode reduzir a dependência de construção, sem eliminar os demais riscos. Se o horizonte comporta espera e obrigações futuras, off-plan pode entrar na comparação, desde que projeto, contrato e capacidade financeira sejam compatíveis. Não são recomendações universais: uma unidade inadequada não se torna adequada apenas por ser pronta ou na planta.
Relacionar a escolha à estratégia de investimento em Dubai
Critérios para selecionar imóveis e apartamentos em Dubai
Conheça os projetos apresentados e confirme condições atuais
Leitura editorial e fontes
Sara Cristina, Partner & Head of Operations da Laren, orienta a comparação por localização, incorporadora, preço, demanda, fluxo de caixa e estratégia de saída. O formato da compra é uma parte dessa análise, não uma promessa de desempenho. Fontes oficiais consultadas em 29/10/2026 estão vinculadas às verificações acima; financiamento, prazo, cessão e condições comerciais devem ser confirmados nos documentos da operação. Conteúdo informativo, sem recomendação financeira, jurídica ou tributária individualizada.